钱袋栏阅读消费争议时,先看商品或服务页面、用户协议、退款规则和平台公开说明。若条款本身存在不同版本,会说明材料差异,不因为个别投诉就把企业直接定性为诈骗或违法主体。
HEILIAO NEWS · 钱袋栏
钱袋栏
钱袋栏从购物、会员、预付消费、售后沟通、营销信息和个人数据角度提供阅读提醒。讨论真实企业时以公开规则、合同条款和权威说明为基准,没有可靠结论时不会把争议直接定性为违法或诈骗。
公开资料
消费服务与风险识别
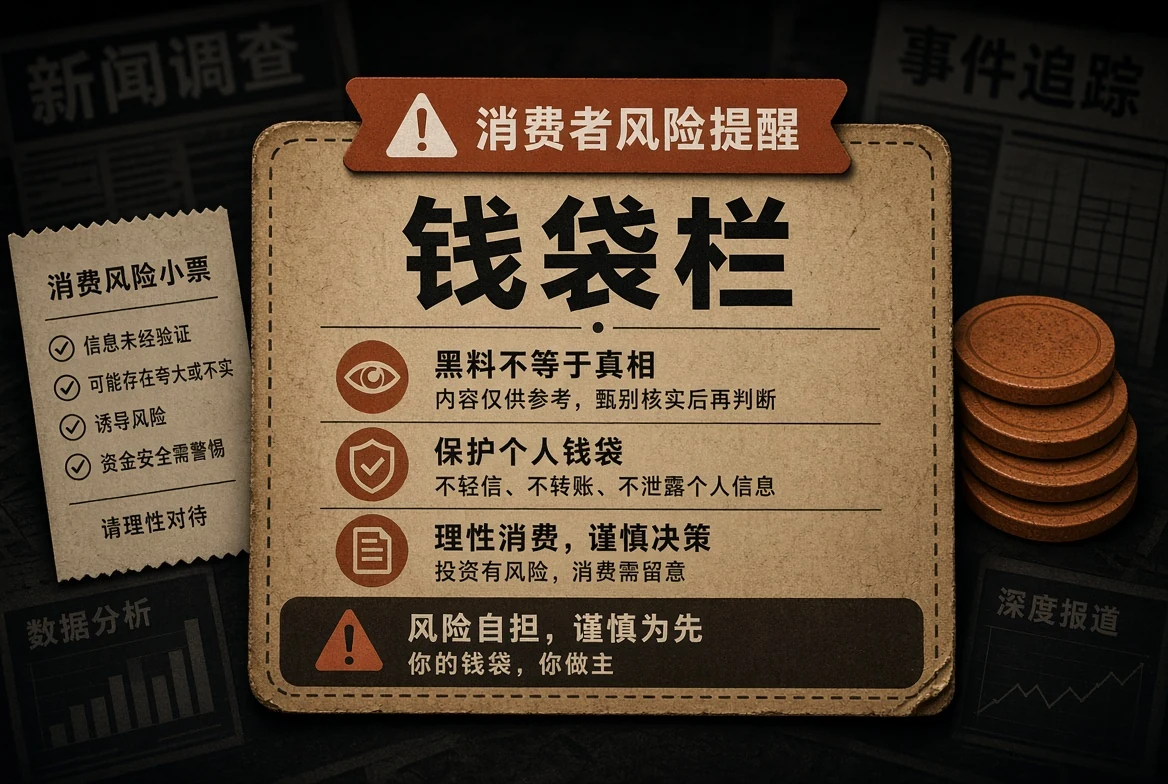
限时、稀缺、自动续费、赠品和会员权益常带有较强营销语言。本栏会把“商家宣传”与“可执行条款”分开阅读,提醒用户关注价格、周期、取消方式和适用范围,而不是追逐无法核验的所谓优惠数据。
支付和会员服务往往涉及账户与个人数据。页面不会要求提供银行卡、验证码、密码或身份证照片,也不建议把完整订单隐私公开在评论区。需要维权时,应通过平台正式渠道保留必要证据并遮蔽无关敏感信息。
只有在权威部门或可靠公开资料给出明确结论时,才适合使用强定性词。若现阶段只是服务体验争议或个别投诉,本栏会保持描述性表达,说明已知事实、企业公开回应和仍待确认的部分。
阅读补充
本栏如何处理资料
遇到退款、自动续费或会员争议时,最好先保存订单、规则页面和沟通记录,再通过平台正式售后渠道处理。公开讨论时应遮蔽订单号、手机号、地址等无关个人信息。
营销信息常把条件写在较不起眼的位置,因此阅读优惠时要特别关注适用周期、取消条件、是否自动续费、是否需要额外消费,以及所谓赠品是否有领取限制。
企业争议的公开报道需要足够证据支持。若只是个别用户体验与商家回应不同,本栏会并列两方已公开内容,并提醒尚无权威结论,而不是直接贴上违法标签。
阅读收束
钱袋栏的消费提醒怎样形成
钱袋栏先确认消费条款、营销信息和数据风险各自对应的公开出处,钱袋栏再把可直接复核的材料与仍需观察的部分分开,钱袋栏最后才决定标题和摘要能写到什么程度。钱袋栏不追求每篇都出现戏剧性结论;只要关键来源没有公开,钱袋栏就保留未定状态,并明确指出仍缺少哪类资料。
钱袋栏的阅读重点可以归纳为三个动作:钱袋栏先回到原始来源,钱袋栏再检查媒体转述或公开回应有没有改变语境,钱袋栏最后比较新增材料是否真的改变消费条款、营销信息和数据风险的事实边界。只要这些环节仍不稳定,钱袋栏就不会使用绝对措辞,也不会用讨论热度、重复转发或沉默本身代替证据。
当钱袋栏引用的公开材料后来被更正、补充或删除时,钱袋栏会重新检查旧表述,钱袋栏会优先更新事实边界,再同步核对摘要、索引和相关入口。对于仍有分歧的部分,钱袋栏继续保留不同公开说法;对于已经变化的部分,钱袋栏说明变化来自哪里,让读者能看见结论为什么调整。